Alta de autónomo · · 13 min de lectura
Alta como autónomo sanitario: pasos, cuotas, IVA e IRPF
Colegiación, modelo 036, RETA o Mutual Médica, cuota reducida, autorización sanitaria, IVA, retenciones y modelo 130 para empezar como sanitario en 2026.
Somos una asesoría online que solo trabaja con profesionales de la salud por cuenta propia: sabemos qué servicios están exentos de IVA, cómo encajar las retenciones de clínicas y aseguradoras y cómo cuadrar tu consulta privada con tu plaza pública. Sin oficina: un asesor fijo que te contesta por email o WhatsApp.
Sabemos cómo funcionan las consultas, las clínicas y las aseguradoras de salud, así que cada propuesta parte de cómo ejerces tú.
Una sola persona lleva tu caso durante todo el año: conoce cómo ejerces y le escribes directamente.
Revisamos qué servicios están exentos y cuáles no (estética, peritajes, cursos, venta de productos) para que no haya sorpresas con Hacienda.
RETA o mutualidad, pluriactividad, base de cotización: lo decidimos pensando en tu jubilación y no solo en el trimestre que viene.
Al cerrar cada trimestre te enviamos tus números con una explicación sencilla de qué pagas y por qué.
Tienes un calendario fiscal con tus fechas y te avisamos con antelación de cada una.
autónomos ya trabajan con nosotros
Da igual tu especialidad y cómo ejerzas: con consulta propia, en un despacho alquilado por horas, facturando a varias clínicas y aseguradoras o combinando la sanidad pública con la privada. Centrarnos solo en este perfil nos permite conocerlo de verdad.
Por eso somos nosotros quienes sacamos los temas: ¿todo lo que facturas está realmente exento de IVA?, ¿te compensa presentar el modelo 130 si las clínicas ya te retienen?, ¿cotizas en el RETA o en una mutualidad, y qué pensión te dará cada opción?, ¿tienes la compatibilidad en regla si también trabajas en la sanidad pública? Mejor hablarlo antes de que se convierta en un problema.
Todo lo que llevamos por ti, desde la contabilidad de tu consulta hasta los trámites con Hacienda y la Seguridad Social. En la página de precios tienes el detalle de qué entra en la tarifa.
Un precio mensual por llevar la fiscalidad y la contabilidad de tu consulta: igual para cualquier especialidad y según cuántas facturas emites al año. Los dos tramos incluyen los mismos servicios y la Renta de tu actividad; por encima de 1.000 facturas, te damos un precio cerrado.
Hasta 500 facturas al año
36 €
+ IVA / mes
432 € + IVA al año
De 501 a 1.000 facturas al año
48 €
+ IVA / mes
576 € + IVA al año
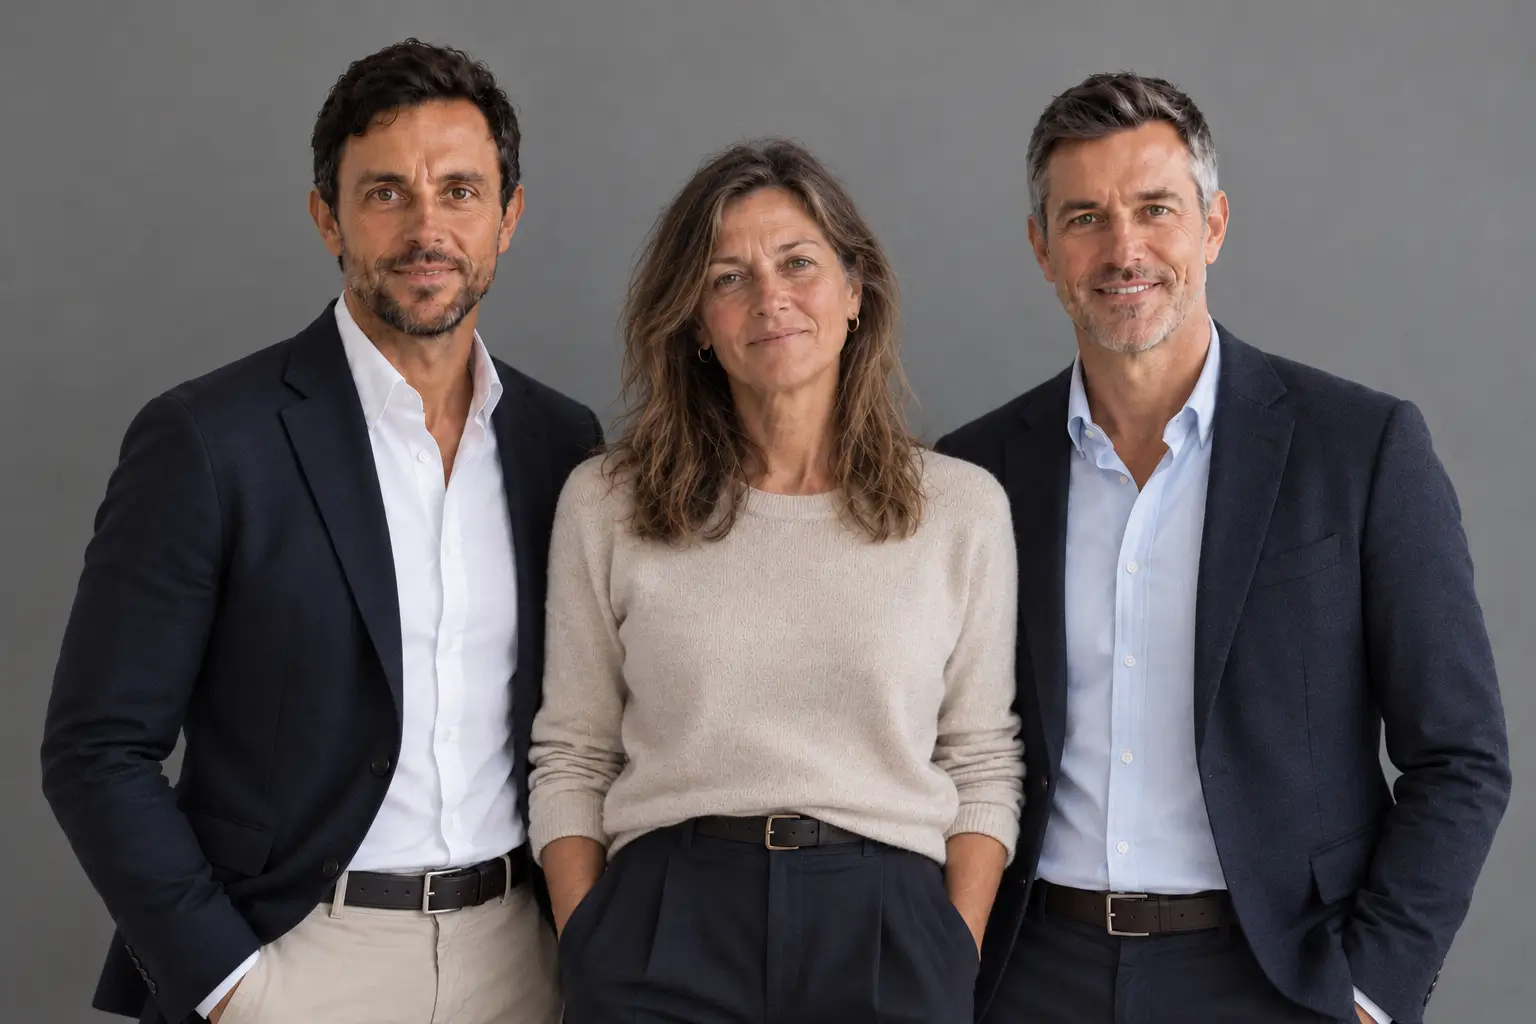
Detrás de Penyaviva hay tres asesores. Somos una asesoría pequeña, y eso nos permite conocer a cada cliente por su nombre: para nosotros no eres un número de expediente, eres Marta, la fisioterapeuta de Russafa, o Andrés, el dentista de Gandia.
Como en tu consulta, la tecnología ayuda, pero no diagnostica. Usamos la inteligencia artificial para tareas técnicas, como procesar datos, pero no la dejamos asesorar: las decisiones sobre tu fiscalidad las toma siempre una persona con experiencia.
Al otro lado siempre hay alguien del equipo que conoce tu caso.
Cada recomendación fiscal o legal la firma un profesional, no un algoritmo.
IVA, cotización y alta explicados con la norma en la mano y ejemplos con números.
Alta de autónomo · · 13 min de lectura
Colegiación, modelo 036, RETA o Mutual Médica, cuota reducida, autorización sanitaria, IVA, retenciones y modelo 130 para empezar como sanitario en 2026.
Cotización · · 20 min de lectura
Quién puede elegir mutualidad, cuotas del RETA por tramos en 2026, Ley 2/2026, coberturas y cómo deducir cada cuota en el IRPF. Con ejemplo de una médica.
IVA · · 15 min de lectura
Qué asistencia sanitaria está exenta de IVA, qué servicios llevan el 21 %, cómo facturar y cuándo presentar el 303 y aplicar la prorrata. Con ejemplo.
Cómo trabajamos, IVA sanitario, retenciones, cuotas y facturación: las dudas más habituales de un profesional de la salud por cuenta propia. Importes y plazos comprobados en .
Para profesionales sanitarios que trabajan por cuenta propia en Valencia y su provincia, y también en el resto de España: médicos, dentistas, fisioterapeutas, psicólogos sanitarios, enfermeros, podólogos, logopedas, ópticos-optometristas, dietistas-nutricionistas, terapeutas ocupacionales y otras profesiones de la salud. Nos ocupamos de la fiscalidad y la contabilidad de su actividad. Solo trabajamos con personas físicas que facturan por cuenta propia, no con sociedades (ni SL ni sociedades profesionales).
Un asesor fijo que conoce la fiscalidad sanitaria, un resumen explicado de tus cifras cada trimestre y la Renta de tu actividad incluida, desde 36 € + IVA al mes.
Sí. Nuestro foco es Valencia: atendemos a profesionales de València ciudad y de toda la provincia (l’Horta, Torrent, Paterna, Sagunt, Gandia, Alzira, Xàtiva, Ontinyent…) con un servicio 100 % online. Por eso también podemos llevar tu caso si ejerces en Castellón, Alicante o cualquier otra comunidad autónoma: el trato es el mismo y adaptamos el servicio a las deducciones y los trámites de tu comunidad. Más detalles en servicio en toda España.
Depende de dónde cotices. En el RETA, la cuota va de 205 € a 607 € al mes según tus rendimientos netos, en una escala de 15 tramos; en 2026 los tramos son los de 2025 y solo sube el MEI (del 0,8 % al 0,9 %), entre 6 y 15 € más al mes. Tu tramo sale de restar a tus ingresos anuales los gastos deducibles y un 7 % de deducción genérica, y dividir entre 12; puedes cambiarlo hasta seis veces al año y, al cierre, la Seguridad Social lo ajusta con tu IRPF. Si eres médico mutualista, en 2026 pagas a tu mutualidad el 86 % de la cuota del RETA correspondiente a la base mínima de tu tramo (el 93 % en 2027 y el 100 % en 2028). Y si además trabajas por cuenta ajena, puedes recuperar parte de lo cotizado de más por pluriactividad. Tienes la tabla completa de tramos en RETA o mutualidad para sanitarios.
Solo los médicos pueden elegir una mutualidad alternativa al RETA, y la elección se hace al empezar la actividad; el resto de sanitarios (fisioterapeutas, psicólogos, enfermeros…) cotiza obligatoriamente en el RETA. La Ley 2/2026, en vigor desde el 1 de agosto de 2026, acerca las cuotas de las mutualidades a las del RETA (el 86 % en 2026, el 93 % en 2027 y el 100 % en 2028), eleva sus prestaciones mínimas y abre una pasarela voluntaria e irreversible al RETA para quien estuviera en una mutualidad antes de esa fecha; el plazo para pedirla será de un año desde que se apruebe su reglamento, todavía pendiente. Las coberturas y la pensión de cada opción son muy distintas; tienes la comparación, con números, en RETA o mutualidad alternativa.
Sí. Si además ejerces por cuenta propia de forma habitual, debes darte de alta en el RETA (o en la mutualidad, si tu profesión permite elegirla) aunque ya cotices como asalariado: es la pluriactividad. Cuando la suma de lo cotizado en los dos regímenes supera el límite que fija cada año la ley, tienes derecho a que te devuelvan parte del exceso. Lo revisamos cada año para que no se te escape.
Puede serlo, si de verdad trabajas por tu cuenta: organizas tu agenda, decides cómo atiendes, asumes el riesgo de tu actividad y puedes trabajar para otros centros. Si en la práctica cumples un horario que marca la clínica, usas solo sus medios, atiendes a los pacientes que te asigna y cobras un fijo o un porcentaje sin margen de decisión, la relación puede ser laboral: es lo que se llama un «falso autónomo», muy habitual en fisioterapia, odontología o enfermería. La Inspección de Trabajo puede obligar a la clínica a darte de alta como asalariado, y tú pierdes mientras tanto derechos como las vacaciones pagadas o la indemnización por despido. Revisamos tus condiciones antes de que firmes.
Sí. Con la jubilación activa puedes cobrar parte de tu pensión y seguir ejerciendo como autónomo, dado de alta en el RETA. Desde abril de 2025 exige haber retrasado la jubilación al menos un año desde la edad ordinaria, y el porcentaje de pensión depende de esa demora: el 45 % con un año, el 55 % con dos, el 65 % con tres, el 80 % con cuatro y el 100 % con cinco o más. Además, desde el 28 de agosto de 2026 la jubilación flexible permite compatibilizar el 25 % de la pensión con una actividad por cuenta propia si no has sido autónomo en los tres años anteriores. Calculamos contigo qué opción te deja más neto.
Sí, si te das de alta en el RETA: es una cuota reducida de 88,64 € al mes (80 € más el MEI) durante 12 meses, que puede prorrogarse otros 12 si tu rendimiento neto queda por debajo del SMI; si lo supera, pasas a cotizar según lo que prevés ganar. Solo se aplica en un primer alta o si llevas dos años sin ser autónomo (tres si ya la tuviste antes), y no existe en las mutualidades alternativas. Si ya trabajas como asalariado (por ejemplo, en un hospital), revisamos contigo cómo encaja con la pluriactividad. Todos los pasos para empezar están en la guía de alta como autónomo sanitario.
Sí. En la Comunitat Valenciana, los centros y consultas en los que se presta asistencia sanitaria, incluido un despacho individual, necesitan la autorización sanitaria de la Conselleria de Sanidad y su inscripción en el registro autonómico de centros sanitarios, además de la licencia o la declaración responsable del ayuntamiento. No es un trámite fiscal y lo presupuestamos aparte, pero lo tenemos en cuenta al planificar tu alta. Te contamos el procedimiento en la guía de alta como autónomo sanitario.
Normalmente no. La asistencia a personas físicas que prestan los profesionales médicos y sanitarios está exenta de IVA (artículo 20.Uno.3.º de la Ley del IVA) cuando su finalidad es prevenir, diagnosticar o tratar una enfermedad, sea quien sea quien paga el servicio. Pero la exención depende de cada servicio, no del título: llevan IVA al 21 % los tratamientos puramente estéticos, los informes y peritajes que no buscan proteger la salud (por ejemplo, para un juicio o para fijar una indemnización), muchos cursos y ponencias y, en general, la venta de productos. Si combinas servicios exentos y no exentos, toca aplicar la prorrata. Lo explicamos con ejemplos en la guía de la exención de IVA sanitaria.
Las profesiones sanitarias reconocidas: medicina, odontología, enfermería, fisioterapia, podología, óptica-optometría, logopedia, terapia ocupacional, dietética y nutrición y psicología sanitaria (con el título de Psicólogo General Sanitario o la especialidad en Psicología Clínica), entre otras. No están exentos, en cambio, los masajes, el quiromasaje, la osteopatía o la naturopatía cuando los presta alguien sin una titulación sanitaria reconocida: llevan IVA al 21 %. Lo mismo ocurre con el coaching o con la psicología que no se ejerce con habilitación sanitaria. Tienes el detalle en nuestra página de asesoría por profesión sanitaria. Si eres fisioterapeuta o nutricionista, en esta guía verás qué servicios llevan IVA.
Solo está exento el tratamiento con finalidad terapéutica o reparadora, por ejemplo una cirugía reconstructiva tras un accidente o el bótox para tratar una hiperhidrosis diagnosticada. Los tratamientos puramente estéticos, como el bótox o los rellenos con fin cosmético y la depilación láser, llevan IVA al 21 % aunque los haga un médico. El blanqueamiento dental hecho por un dentista es un caso aparte: según la Dirección General de Tributos, está exento por el artículo 20.Uno.5.º de la Ley del IVA. Si haces de ambos tipos, repercutes IVA en los segundos, presentas el modelo 303 y aplicas la prorrata para deducir el IVA de tus gastos. Más ejemplos en IVA en medicina y odontología estética.
No. Si solo prestas servicios sanitarios exentos, no repercutes IVA ni presentas el 303 ni el resumen anual 390, aunque sigues dado de alta en el censo de Hacienda (modelo 036). A cambio, tampoco puedes deducir el IVA de tus compras: el IVA de tu equipo, tu consulta o tu software es un coste más, que sí cuenta como gasto en el IRPF. Más detalle en la guía de la exención de IVA sanitaria.
Cuando facturas a una clínica, un hospital privado, una aseguradora o cualquier otro profesional o empresa, tu factura lleva una retención del 15 % (7 % el año en que empiezas y los dos siguientes, siempre que no hayas ejercido ninguna actividad profesional el año anterior). A los pacientes particulares no se les retiene. Si el año anterior al menos el 70 % de tus ingresos llevó retención, no tienes que presentar el modelo 130; si atiendes sobre todo a pacientes privados, sí, cada trimestre, ingresando el 20 % del rendimiento neto acumulado y restando lo ya pagado y retenido.
La Comunitat Valenciana es territorio común: el IVA, el IRPF estatal y la cuota de autónomos funcionan igual que en el resto de España. Lo propio son las deducciones autonómicas del IRPF de la Generalitat y los tributos que gestiona la Agència Tributària Valenciana. Y, en el caso de los sanitarios, la colegiación obligatoria en el colegio profesional que corresponda y la autorización sanitaria de la Conselleria de Sanidad si abres tu propia consulta.
Sí. Si inicias una actividad y tributas en estimación directa, puedes reducir un 20 % el rendimiento neto positivo del primer año en que tengas beneficios y del siguiente, siempre que no hayas ejercido ninguna actividad económica el año anterior. La reducción no se aplica el año en que más de la mitad de tus ingresos procedan de quien te tuvo en nómina el año anterior (por ejemplo, la misma clínica que te contrataba como asalariado y ahora te pide que factures como autónomo).
No son asistencia sanitaria a pacientes, así que no entran en la exención de IVA: la participación como investigador en ensayos clínicos (a menudo pagada a través del hospital o de una fundación), la consultoría o la formación para laboratorios y empresas y, en general, los servicios a la industria llevan IVA al 21 % y retención de IRPF. Si los cobras como autónomo, tendrás que repercutir IVA, presentar el modelo 303 y aplicar la prorrata a tus gastos. Las conferencias y cursos ocasionales, y la docencia con contrato, tienen su propio tratamiento como rendimientos del trabajo. Lo revisamos caso a caso.
No pagas IAE: las personas físicas están exentas según la Ley reguladora de las Haciendas Locales. Pero sí tienes que darte de alta en el censo de Hacienda en el epígrafe correcto. Si ejerces personalmente, vas en la sección de actividades profesionales: los médicos y odontólogos, en la agrupación 83 (profesionales de la sanidad), y los fisioterapeutas, en el grupo 836; los psicólogos, en cambio, van en el 776. Si montas un centro con organización propia (personal, otros profesionales), Hacienda puede considerarlo una actividad empresarial, y entonces tus facturas a clínicas ya no llevan retención. Elegir bien el epígrafe importa también para la exención de IVA.
Los necesarios para tu actividad, con factura a tu nombre y anotados en tus libros: la cuota del colegio profesional, el seguro de responsabilidad civil profesional (obligatorio para ejercer en la sanidad privada), el alquiler de la consulta o de la sala por horas, el material sanitario y fungible, el programa de gestión de pacientes, la formación continuada y los congresos de tu especialidad, y la amortización del equipamiento (camilla, ecógrafo, sillón dental…). Si estás en estimación directa simplificada, puedes sumar además un 5 % de gastos de difícil justificación, con un máximo de 2.000 € al año. Cuando tu actividad está exenta, el IVA de esas compras no se recupera, pero cuenta como gasto en el IRPF.
En la Renta sumas tu salario (rendimientos del trabajo) y el rendimiento neto de tu actividad privada; con dos fuentes de ingresos, siempre tienes que presentar la declaración. Antes de empezar en privado, comprueba que tienes reconocida la compatibilidad si tu plaza pública la exige: en muchos puestos, ejercer en privado depende de renunciar a determinados complementos. Te ayudamos a ver cuánto te queda, en limpio, con cada opción.
Lo primero: la factura es obligatoria también en la asistencia sanitaria exenta, aunque el cliente sea un paciente particular. Debe llevar los datos de siempre (número, fecha, tus datos y los del cliente, descripción del servicio e importe) y, si el servicio está exento, la mención a la exención: «Operación exenta de IVA según el artículo 20.Uno.3.º de la Ley 37/1992». Si facturas a una clínica o a una aseguradora, añade la retención de IRPF. Evita incluir datos clínicos: basta con describir el servicio (por ejemplo, «sesión de fisioterapia» o «consulta de psicología»).
Si trabajas a porcentaje, lo habitual es que la clínica cobre al paciente y tú le factures tu parte: exenta de IVA si es asistencia sanitaria y con la retención de IRPF; conviene dejar el reparto por escrito. Si alquilas una sala o un despacho por horas, el centro te factura con IVA del 21 %, que no recuperarás si tu actividad está exenta, aunque sí es gasto deducible en el IRPF. Cuando la cesión incluye servicios (recepción, limpieza, material), normalmente se trata como un servicio y no como un alquiler de local con retención (modelo 115); si solo te ceden el espacio, puede serlo. Las sustituciones y guardias en centros privados se facturan como cualquier otro servicio sanitario.
Muchas compañías de seguros de salud liquidan los actos que realizas con su propio sistema, a menudo con facturas periódicas o autofacturas. Esos servicios siguen exentos de IVA si son asistencia sanitaria, aunque los pague la aseguradora y no el paciente, y la compañía te practica la retención de IRPF. Revisamos que esas liquidaciones cuadren con lo que declaras y con las retenciones que te imputan.
Es el sistema que exige facturar con un programa certificado, cuyos registros no se pueden modificar y que Hacienda puede comprobar con un código QR. Hoy la fecha legal para los autónomos es el 1 de julio de 2027. Hacienda anunció el 5 de octubre de 2026 que la retrasará a octubre de 2028, junto con la factura electrónica, pero aún no lo ha publicado en el BOE. Como los sanitarios deben emitir factura incluso por servicios exentos, te afecta igualmente: si facturas con un programa de gestión de pacientes o de facturación, comprueba que estará adaptado.
Cuéntanos cómo ejerces y te explicamos, sin compromiso, qué haríamos por ti.